

Что изменится в составе и порядке представления отчетности и как это будет учтено в Баланс-2W?
В 2010 г. вступают в силу положения Федерального закона от 24.07.2009 № 212-ФЗ (далее — Закон № 212-ФЗ), согласно которым вместо единого социального налога с 1 января 2010 г. работодатели и лица, не производящие выплат физическим лицам, будут уплачивать новые виды страховых взносов, а именно:
- на обязательное пенсионное страхование в Пенсионный фонд;
- на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством в ФСС России;
- на обязательное медицинское страхование в фонды обязательного медицинского страхования (ФФОМС и ТФОМС).
Закон № 212-ФЗ вводит не только новые виды страховых взносов, новый порядок их исчисления и уплаты, но новые правила администрирования страховых платежей.
С 2010 г. администрирование страховых взносов, то есть контроль за их уплатой, переходит от налоговых органов к двум внебюджетным фондам:
- Пенсионному фонду РФ – в части контроля за уплатой страховых взносов на ОПС и обязательное медицинское страхование.
- Фонду социального страхования – в части администрирования взносов на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством.
Многих пользователей программных продуктов, волнует следующий вопрос: «Что изменится в составе и порядке представления отчетности в связи с заменой ЕСН страховыми взносами и как это будет учтено в программных продуктах?»
Новый порядок администрирования вступает в силу с представления отчетности за 2010 г., поэтому по итогам 2009г. должна быть в последний раз в налоговые органы представлена декларация по ЕСН в срок до 30 марта 2010г. А вот уже начиная с отчетности за 2010 г. плательщики-работодатели обязаны составлять расчеты по страховым взносам в ПФР и ФСС России по окончании каждого отчетного периода, которыми признаются I квартал, полугодие, девять месяцев, календарный год.
В органы ПФР расчет по страховым взносам на обязательное пенсионное и обязательное медицинское страхование1 должен быть представлен в срок до 1-го числа второго календарного месяца, следующего за отчетным периодом.
В органы ФСС России расчет по страховым взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством (по Форме 4-ФСС)2 подается в срок до 15-го числа календарного месяца, следующего за отчетным периодом.
При этом ПФР по-прежнему остается органом, осуществляющим индивидуальный (персонифицированный) учет в системе обязательного пенсионного страхования. Страхователи должны будут по итогам 2009г. в срок до 1 марта 2010 г. представить сведения о страховом стаже каждого работающего у него лица, а также сведения о начисленных и уплаченных страховых взносах в целом за всех работающих. В 2010г. отчетными периодом будут полугодие и календарный год и представлять сведения нужно будет до 1 августа 2010 года, и до 1 февраля 2011 года (см. таблицу). А уже с 2011 г. отчетным периодом будут квартал, полугодие, девять месяцев и календарный год, и тогда представлять в ПФР сведения придется ежеквартально.
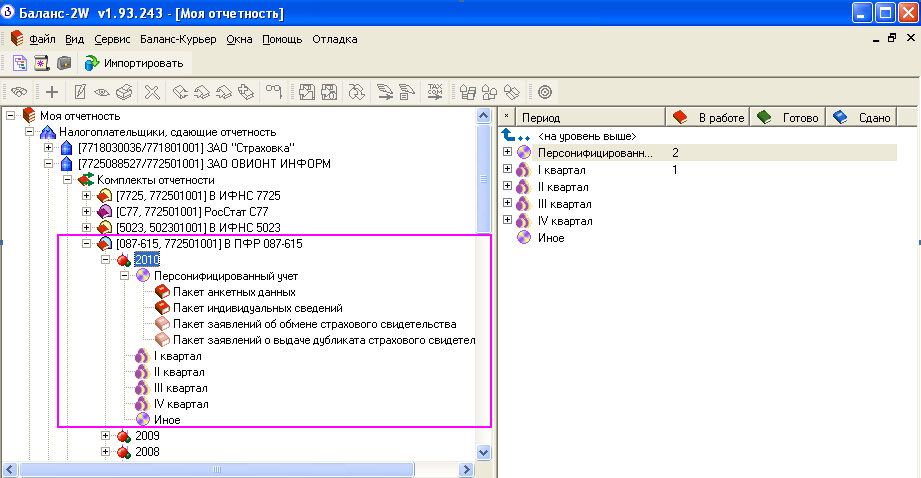
При выпуске новых версий своих программных продуктов компания ОВИОНТ ИНФОРМ учитывает все изменениями законодательства. В 2010 г. в программе Баланс-2W список контролирующих органов, в которые пользователи могут представлять отчетность, не ограничится налоговыми органами и органами статистики, а будет пополнен органами ПФР и ФСС РФ. Это означает, что пользователю нужно будет лишь пополнить существующий список комплектов отчетности комплектами, сдаваемыми в органы ПФР и ФСС РФ (как представлено на рисунке), а все документы, требуемые для представления в контролирующие органы, уже будут в них содержаться.
Также в 2010 г. компания ОВИОНТ ИНФОРМ планирует расширить функционал программы Баланс-2W за счет предоставления возможности подготовки персонифицированных сведений в ПФР, которые с учетом обновлений, планируемых в программе Контур-Экстерн Лайт, смогут быть отправлены в органы ПРФ по телекоммуникационным каналам связи с использованием ЭЦП.
Мы осознаем значимость подобного расширения функционала, поскольку согласно законодательству в 2010 г. представлять отчетность по страховым взносам в ПФР и в ФСС России в электронном виде по ТКС будут обязаны организации с численностью более 100 человек, а с 2011 г. – с численностью более 50 человек.
Таблица форм, администраторов и сроков представления отчетности по ЕСН и страховым взносам по итогам 2009 г. и в течение 2010 г.
| Администраторы | По итогам 2009 г. | В ходе 2010 г. | ||
|---|---|---|---|---|
| Налоговые инспекции ФНС России | 1) декларация по ЕСН | до 30.03.2010 | — | — |
| 2) декларация по страховым взносам на ОПС | до 30.03.2010 | — | — | |
| Пенсионный фонд Российской Федерации | 1) персонифицированные сведения (о страховом стаже) 2) сведения о страховых взносах |
до 01.03.2010 | 1) Расчет по страховым взносам на ОПС в ПФР, страховым взносам на ОМС в ФФОМС и ТФОМС (по форме РСВ-1 или РСВ-2) 2) персонифицированные сведения (о страховом стаже) 3) сведения о страховых взносах |
до 01.05.2010 до 01.08.2010 до 01.11.2010 до 01.02.2011 до 01.08.2010
до 01.02.2011
|
| Фонд социального страхования РФ | форма 4-ФСС | до 15.01.2010 | Обновленная форма 4-ФСС | до 15.04.2010 до 15.07.2010 до 15.10.2010 до 15.01.2011 |
1. Формы РСВ-1 и РСВ-2 и порядок их заполнения пока утверждены Приказами Минздравсоцразвития России от 12.11.09 №894н и № 895н соответственно, зарегистрированы в Минюсте РФ, но пока не опубликованы.
2. Форма 4-ФСС РФ на 2010 г., утверждена Приказом Минздравсоцразвития РФ от 06.11.2009 №871н, который зарегистрирована в Минюсте РФ, но пока не опубликован.
Овионт Информ